Émeutes, vandalisme, pillage : faites chiffrer votre perte d'exploitation
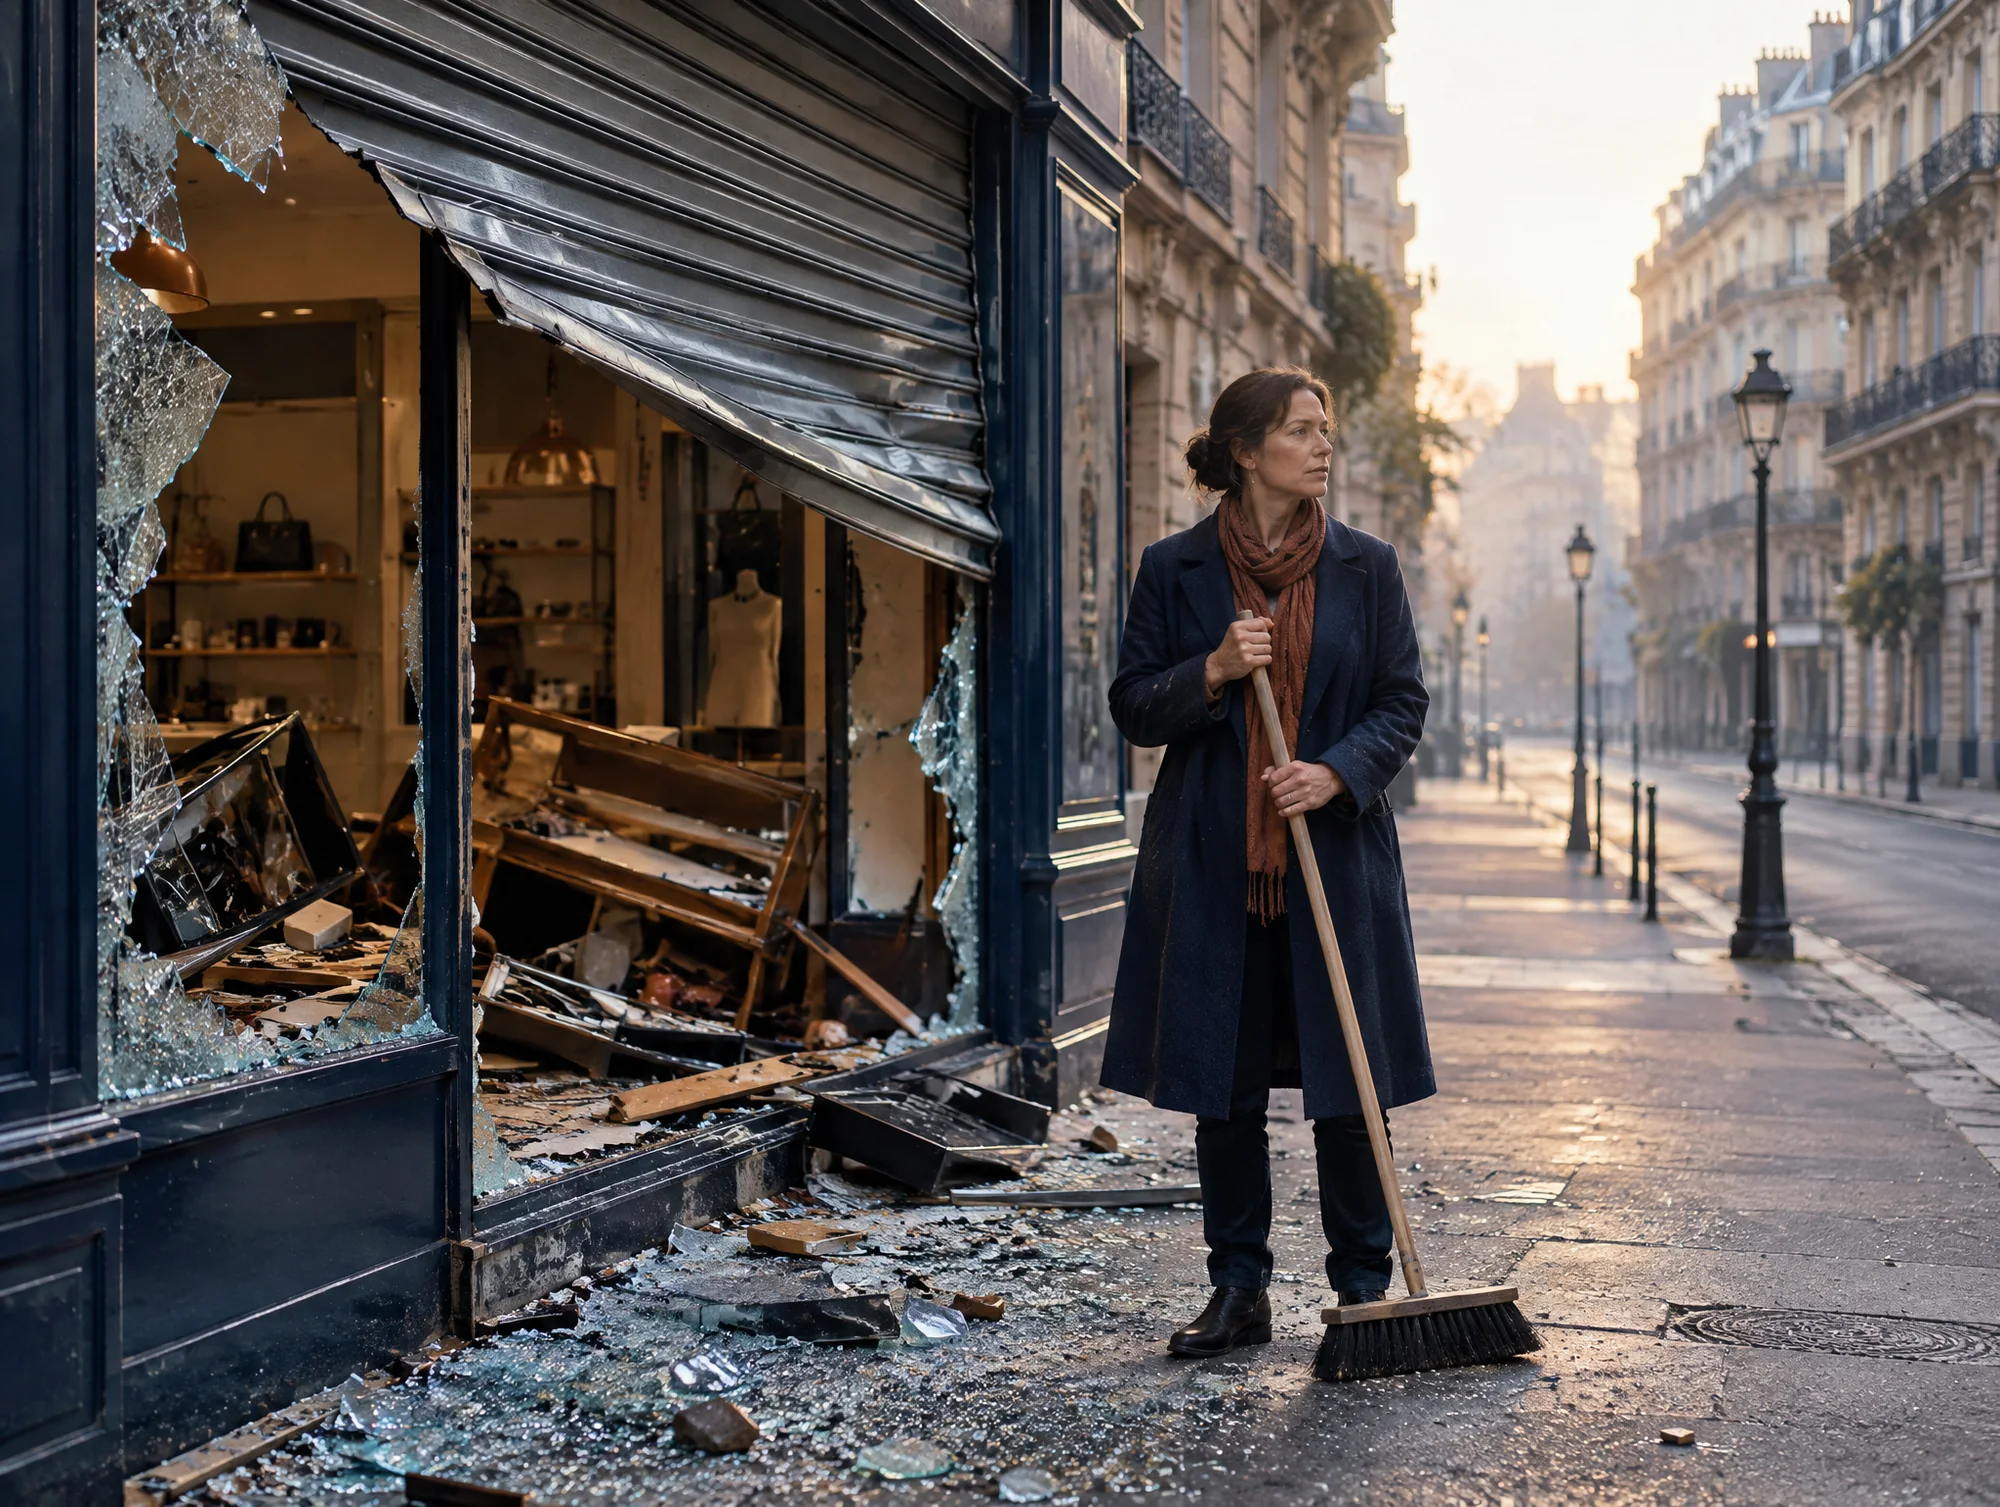
Une vitrine brisée se remplace. Les jours de fermeture, le stock pillé, la clientèle qui ne revient pas tout de suite : c'est là que se joue votre indemnité. Votre contrat prévoit sans doute une garantie émeutes et mouvements populaires. Nous la faisons jouer entièrement, dans les délais.
Ce que nous faisons
- Lecture immédiate de votre contrat : garantie émeutes et mouvements populaires, vandalisme, vol et pillage, perte d'exploitation
- Vérification des délais de déclaration, très courts en cas de vol (deux jours ouvrés) et de dommages (cinq jours ouvrés)
- Constitution du dossier de preuve : plainte, photos, inventaire des stocks, factures, relevés de caisse
- Chiffrage de la perte d'exploitation : jours de fermeture, baisse de fréquentation, saison manquée, frais de remise en état provisoire
- Présentation du dossier à l'expert de la compagnie et négociation de l'indemnité
- Vérification de la prise en charge de nos honoraires par votre contrat
Ce que couvre votre contrat après des émeutes
La plupart des contrats multirisques professionnels comportent une garantie émeutes et mouvements populaires, souvent regroupée avec les actes de vandalisme et les attentats. Elle couvre les dommages matériels : vitrine, rideau métallique, agencement, matériel, marchandises détruites. Le vol et le pillage relèvent de la garantie vol, avec ses propres conditions de protection et de déclaration.
La perte d'exploitation consécutive est indemnisée lorsqu'elle est souscrite et qu'elle fait suite à un dommage matériel garanti. C'est le poste que les assurés sous-estiment le plus : les jours de fermeture pour remise en état, la baisse de fréquentation d'une rue dévastée, la saison manquée, les frais engagés pour rouvrir vite.
Fermeture sans dommage : couvre-feu, arrêté, quartier bouclé
Si votre commerce a dû fermer par précaution, sur arrêté préfectoral ou parce que la rue était inaccessible, sans dommage matériel chez vous, la perte d'exploitation n'est couverte que par des extensions spécifiques : fermeture administrative, impossibilité d'accès, carence. Elles sont rares et plafonnées, mais elles existent. Nous relisons votre police pour savoir exactement ce qu'elle permet avant toute démarche.
Les délais et les gestes qui comptent
- Déposez plainte sans attendre : le récépissé est exigé par l'assureur pour le vol et le vandalisme.
- Déclarez le sinistre dans le délai du contrat : deux jours ouvrés en cas de vol, cinq jours ouvrés pour les autres dommages (article L. 113-2 du code des assurances).
- Photographiez tout avant de nettoyer, conservez les biens endommagés jusqu'au passage de l'expert, ou faites établir un constat.
- Sécurisez le local (bâchage, fermeture provisoire) : ces frais sont généralement remboursables.
- Tenez un journal des jours de fermeture, des annulations et des frais engagés : c'est la base du chiffrage de la perte d'exploitation.
Ce que nous chiffrons
- Les marchandises pillées ou détruites, à partir de l'inventaire, des factures d'achat et des relevés de caisse.
- Les jours de fermeture et la perte de marge brute correspondante, en tenant compte de la saison et de votre historique.
- La baisse de fréquentation après réouverture, lorsque le quartier reste marqué.
- Les frais supplémentaires : gardiennage, remise en état provisoire, communication de réouverture, heures supplémentaires.
- Les franchises et plafonds propres à la garantie émeutes, pour éviter toute mauvaise surprise.
Vous avez déjà reçu une proposition d'indemnité ? Ne signez pas de quittance avant de l'avoir fait relire. Envoyez-nous le dossier : la relecture fait partie du premier échange gratuit.
Questions fréquentes
Les émeutes sont-elles considérées comme un cas de force majeure non assurable ?
Non. Les émeutes et mouvements populaires sont une garantie à part entière, présente dans la plupart des contrats professionnels. Seule la lecture de votre police permet de connaître ses conditions, sa franchise et son plafond.
Mon stock a été pillé mais je n'ai pas de facture pour tout. Que faire ?
Nous reconstituons le stock à partir de vos achats, de vos relevés de caisse, de vos inventaires précédents et de vos photos. La preuve se construit par faisceau d'indices : c'est l'un des points où un expert d'assuré fait la différence.
L'État prend-il en charge les dégâts des émeutes ?
Des dispositifs d'aide ponctuels sont parfois annoncés après des violences urbaines, mais ils n'indemnisent pas la perte d'exploitation. Votre contrat d'assurance reste la première source d'indemnisation, et les deux peuvent se cumuler sous conditions.
Je dois rouvrir vite. Puis-je réparer avant le passage de l'expert ?
Oui pour les mesures conservatoires et urgentes, à condition de tout documenter (photos, devis, factures) et de conserver les biens endommagés. Prévenez l'assureur par écrit avant d'engager des travaux définitifs.
 Yoan BotbolExpert d'assuré & Fondateur
Un sinistre a interrompu votre activité ?
Avant d'accepter la proposition de votre assureur, faites chiffrer votre perte d'exploitation par votre propre expert. Premier échange confidentiel et gratuit sous 24 h ouvrées.