Les sinistres que nous prenons en charge
Quel que soit l'événement, la question est la même : combien votre entreprise a-t-elle réellement perdu, et comment le prouver à votre assureur.
Ce que nous faisons
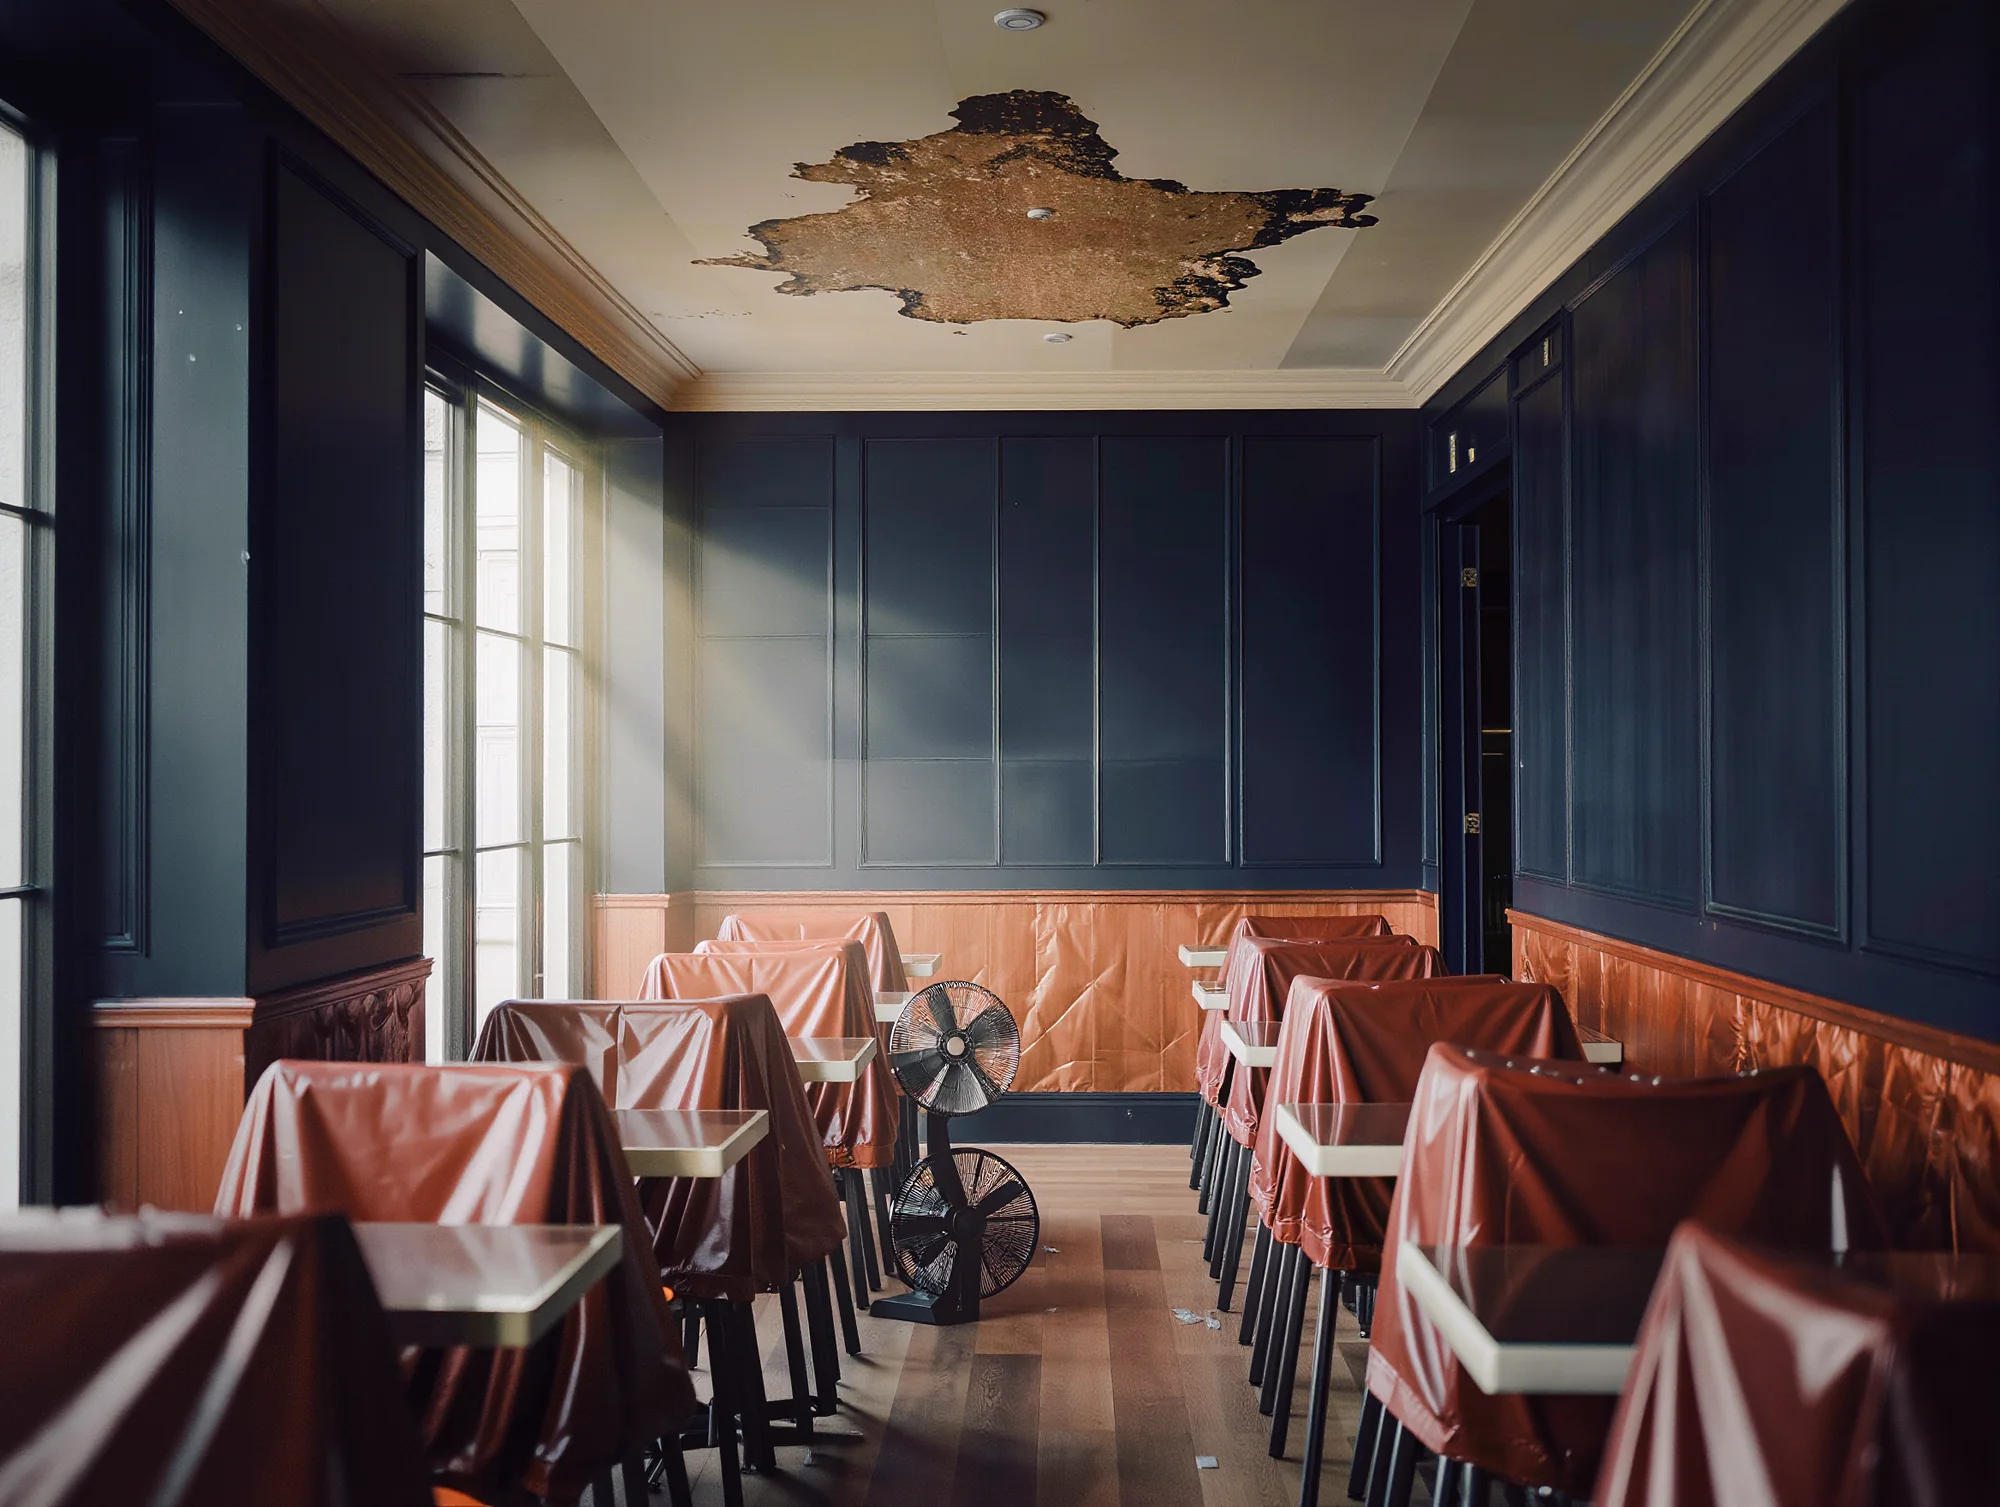
- Incendie et explosion : dommages, perte d'exploitation longue, reconstruction
- Dégât des eaux et inondation : fermeture partielle, pertes de stock, humidité
- Bris de machine et panne : arrêt de production, frais de réparation urgente
- Tempête, grêle, catastrophe naturelle : procédures spécifiques et délais
- Vol et vandalisme : stock, matériel, perte de clientèle
- Cyberattaque et panne informatique : garanties cyber et perte d'exploitation sans dommage
Incendie
Le sinistre le plus lourd : des mois d'arrêt, une reconstruction, une clientèle à reconquérir. La perte d'exploitation dépasse souvent les dommages matériels. Les enjeux : la période d'indemnisation, le maintien des salaires, les frais de relocalisation, la perte de clientèle après réouverture.
Dégât des eaux et inondation
Fréquent en commerce et en restauration : fermeture de quelques jours à plusieurs semaines, stocks perdus, travaux d'assèchement. L'enjeu est de faire reconnaître la durée réelle de la gêne, au-delà des seuls travaux, et les pertes de marchandises périssables.
Bris de machine
Une presse, un four, une chaîne de froid ou un serveur à l'arrêt : la garantie bris de machine couvre la réparation, la perte d'exploitation couvre l'arrêt. Nous chiffrons la production perdue, les commandes retardées et les frais de solution de secours.
Cyberattaque et panne informatique
Une perte d'exploitation sans dommage matériel, couverte par les contrats cyber ou certaines extensions multirisques. Reconstitution de l'activité perdue pendant l'indisponibilité, frais de remise en état, atteinte à la réputation lorsque le contrat la prévoit.
Fermeture administrative et carence de fournisseur
Certains contrats couvrent la perte d'exploitation consécutive à une fermeture imposée, à l'impossibilité d'accès aux locaux ou à la défaillance d'un fournisseur essentiel. Ces garanties sont techniques et souvent mal connues : nous vérifions ce que votre contrat permet.
Vous avez déjà reçu une proposition d'indemnité ? Ne signez pas de quittance avant de l'avoir fait relire. Envoyez-nous le dossier : la relecture fait partie du premier échange gratuit.
Questions fréquentes
Mon sinistre n'a causé aucun dommage matériel, suis-je couvert ?
Cela dépend du contrat : les garanties cyber, carence de fournisseur ou impossibilité d'accès couvrent parfois la perte d'exploitation sans dommage. Nous analysons votre police avant toute démarche.
L'assureur peut-il appliquer une règle proportionnelle ?
Oui, si la marge brute assurée est inférieure à la marge brute réelle, l'indemnité est réduite dans la même proportion. Nous vérifions ce calcul et contestons les applications abusives.
Faut-il attendre la fin des travaux pour être indemnisé ?
Non. Nous demandons des acomptes dès que la perte est documentée, pour préserver votre trésorerie et vos salaires.
 Yoan BotbolExpert d'assuré & Fondateur
Un sinistre a interrompu votre activité ?
Avant d'accepter la proposition de votre assureur, faites chiffrer votre perte d'exploitation par votre propre expert. Premier échange confidentiel et gratuit sous 24 h ouvrées.